1. はじめに
インボイスとP/Lは「通関のための説明資料」
まず前提として理解しておくべき点があります。
インボイスとパッキングリストは、請求書や梱包明細である以前に、税関に対する説明資料です。
そこに求められているのは、次の情報が一貫して伝わることです。
・何が輸入されているのか ・どれだけの数量なのか ・いくらで取引されているのか ・どのような条件で輸入されているのか
これらを、第三者が読んで理解できる状態になっていなければ、どれだけ書式が整っていても、通関書類としては不十分と判断されます。
以降で解説する致命的ミスの多くは、入力の問題ではなく、 この前提が欠けたまま書類が作られていることから生じています。
インボイスとP/Lは、「作業書類」ではなく、説明のための資料である。
この認識があるかどうかが、通る書類と止まる書類を分ける最初の分岐点になります。
2. 致命的なミス① 商品名が抽象的すぎる
最も多く、かつ致命的なのが、商品名が抽象的すぎるケースです。
実務でよく見られる表記には、次のようなものがあります。
・Parts ・Accessories ・Goods ・Promotion item ・Novelty
これらの表現は一見すると問題なさそうに見えますが、 税関からすると、中身が何も分からない状態を意味します。
税関が知りたいのは、商品名の呼び方やカテゴリ名ではありません。
・何でできているのか ・何に使われるものなのか
この情報が読み取れなければ、HSコードの判断も、課税区分や法規制の判断もできません。
結果として、「確認が必要な案件」と判断され、 確認 → 追加資料 → 検査という流れに進みます。
商品名が抽象的であることは、単なる表現の問題ではなく、 申告全体の判断を止めてしまう構造的な欠陥になります。
「名前は合っている」ではなく、中身が説明できているか。 ここが、通る商品名と止まる商品名を分ける決定的なポイントです。
3. 致命的ミス② インボイスとP/Lの内容が一致していない
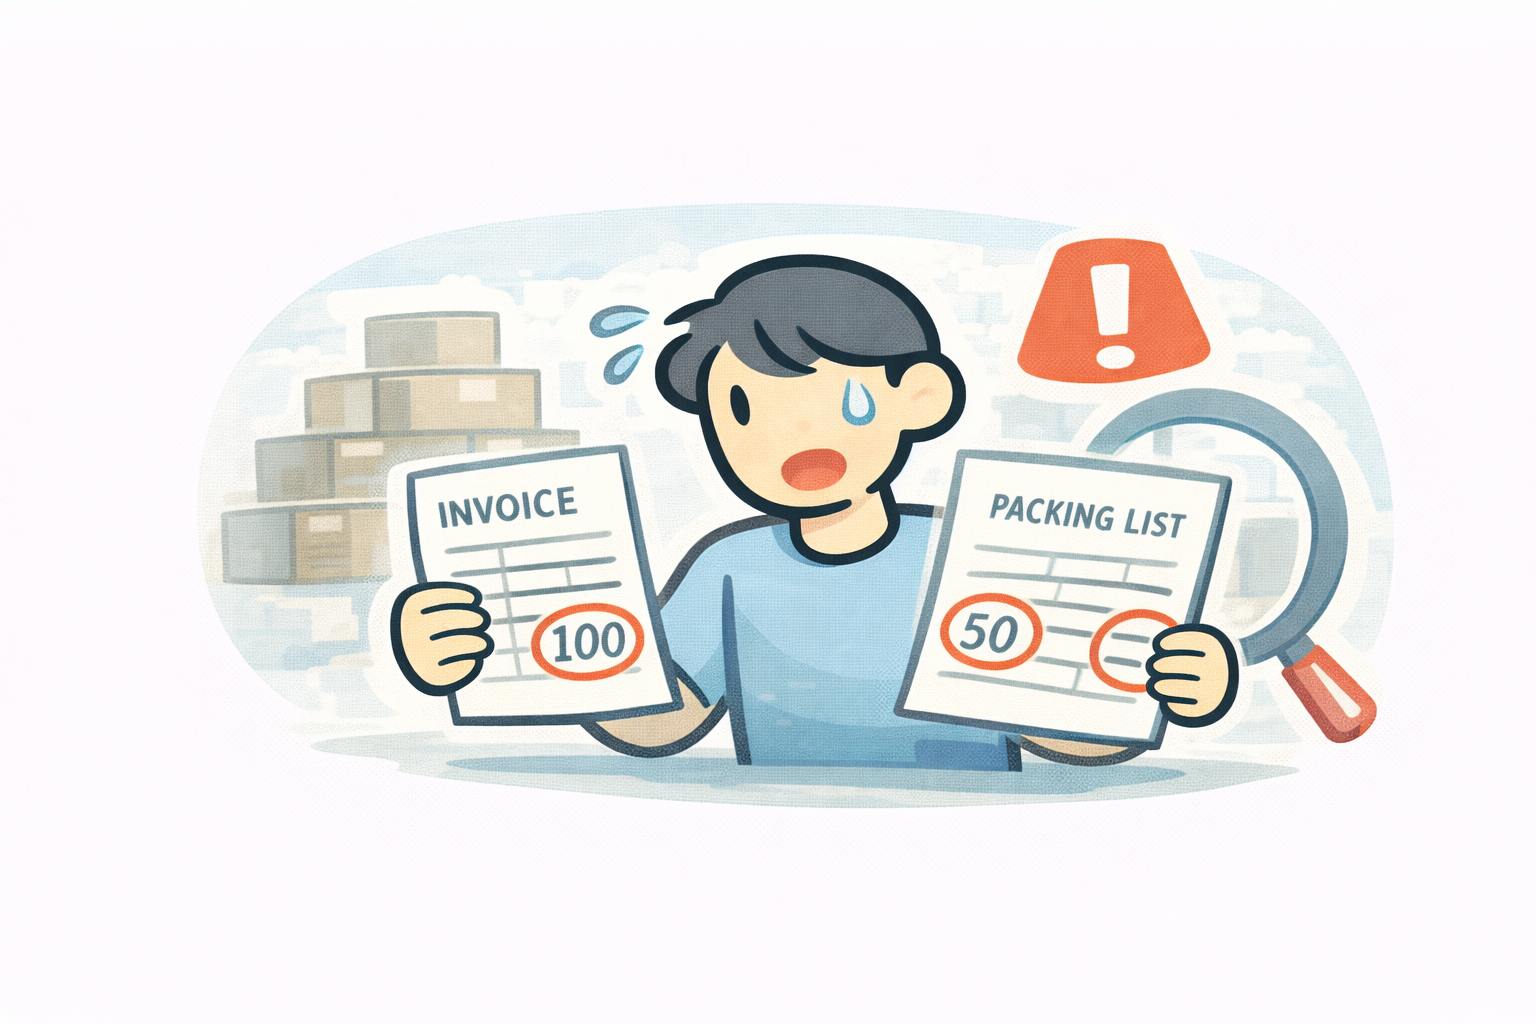
インボイスとパッキングリストの不一致は、税関が特に厳しく確認するポイントの一つです。
実務でよく見られるのは、次のようなズレです。
・数量が一致していない ・商品名の表現が微妙に異なっている ・梱包数と数量の関係が書類から読み取れない
一つ一つは小さな違いに見えても、税関から見ると、「どちらが正しいのか分からない状態」になります。
税関の判断基準は明確です。 どちらかが間違っている可能性があると判断された時点で、確認は必須になります。
重要なのは、インボイスとP/Lは 別々の書類ではなく、同じ内容を別の角度から説明する資料だという点です。
ここに食い違いがあると、申告全体の信頼性が疑われ、通関は止まりやすくなります。
不一致は、単なる書き間違いではなく、説明が破綻しているサインとして見られます。
4. 致命的ミス③ 「一式」「セット」という便利すぎる表現
「一式」「セット」「まとめて」といった表現は、実務上は非常に使いやすい言葉です。
しかし税関にとっては、中身が見えない、最も危険な表現でもあります。
税関が確認したいのは、次の点です。
・具体的に何が含まれているのか ・それぞれの数量はいくつなのか ・価値はどのように配分されているのか
これらが書類から読み取れない場合、正しい申告ができないと判断されます。
セット商品であること自体は問題ではありません。 中身を説明できないことが問題です。
「セットだからまとめた」という説明は、通関上の理由にはなりません。 中身を語れないセットは、確実に止まります。
5. 致命的ミス④ 数量・単価・総額の関係が説明できない
数量・単価・総額が合っていない書類は、当然問題になります。
しかし実務で多いのは、数字は合っているのに、理由を説明できないケースです。
たとえば、 ・なぜこの単価なのか ・なぜこの数量になるのか ・無償分や予備分は、どのように扱っているのか
これらを説明できない場合、課税価格の妥当性が疑われます。
重要なのは、計算が合っているかどうかではありません。
その数字に至った背景を語れるかどうかです。
背景を説明できない数字は、確認対象になります。
6. 致命的ミス⑤ 無償品・サンプルの扱いが曖昧
無償品やサンプルを含む場合、書類の扱いには特に注意が必要です。
実務でよく見られるのが、 ・無償=価値ゼロと記載している ・数量だけが増えている ・無償品に関する説明が一切ない
税関にとって重要なのは、無償かどうかではありません。
重要なのは、価値があるかどうかです。
価値があるにもかかわらず、その説明がされていない無償品は、必ず確認対象になります。
無償品は、省略できる項目ではなく、説明がより強く求められる項目です。
7. 致命的ミス⑥ 課税対象となる費用が切り離されている
インボイス上、商品代金だけが記載されているケースは非常に多く見られます。
しかし実務では、次のような費用が商品と一体の取引と判断される場合があります。
・金型費 ・デザイン費 ・ロイヤリティ
これらは、「別契約だから」「別途支払っているから」という理由だけでは、必ずしも切り離せません。
税関が見ているのは、 その商品を成立させるために必要な対価が、すべて反映されているかどうかです。
これらの費用を切り離したまま申告すると、「なぜこの価格なのか説明できない状態」になり、課税価格の妥当性が疑われます。
価格が安いかどうかではなく、合理的に説明できるかどうか。 ここが、課税価格で最も重要なポイントです。
8. 致命的ミス⑦ 梱包構造が読み取れないP/L
パッキングリストは、「何箱あるか」を記載するだけの書類ではありません。
税関がP/Lで確認しているのは、梱包の構造と数量の関係です。
具体的には、 ・1箱に何が、いくつ入っているのか ・箱数と総数量がどう対応しているのか ・重量や容積と内容物が整合しているか
これらが書類から読み取れない場合、「中身を確認する必要がある」と判断されやすくなります。
結果として、現物確認や開披検査につながるケースも少なくありません。
P/Lは、梱包の存在を示す書類ではなく、中身を説明するための書類です。
ここが曖昧なままだと、通関が止まるリスクは一気に高まります。
9. 致命的ミス⑧ 中国側書類をそのまま使っている
中国側が作成した書類は、中国からの輸出手続きとしては問題がなくても、 日本の税関が求める説明水準を満たしていないことが少なくありません。
実務でよく見られるのは、次のような状態です。
・日本向けの用途説明がない ・分類や考え方が日本の基準と異なっている ・表現が抽象的で、実態が読み取れない
これらは、書式の問題ではなく、前提としている制度・判断基準の違いから生じています。
「相手が作った書類だから大丈夫」「これまで問題なかったから使っている」
こうした理由は、通関上の免責には一切なりません。
日本で輸入する以上、日本の税関が理解できる説明になっているかどうかがすべてです。
10. 致命的ミス⑨ 書類と現物が一致していない
税関が最も警戒するのは、書類と実際の商品が一致していない状態です。
たとえば、 ・書類に記載された素材と、実際の素材が違う ・付属品が書類に書かれていない ・仕様変更が反映されないまま出荷されている
こうしたズレが一つでも見つかると、税関は書類全体の信頼性を疑います。
税関の判断は、「一部が違うなら、他も確認が必要」という考え方です。
その結果、本来は関係のない項目まで確認が広がり、通関全体が長引くことも珍しくありません。
書類と現物の一致は、通関における最低条件です。
ここが崩れていると、どれだけ他が整っていても、止まるリスクは一気に高まります。
11. なぜこうしたミスが繰り返し起こるのか
これらのミスは、担当者の注意力が足りないから起きているわけではありません。
原因は、書類を「最後の作業」だと考えてしまう構造にあります。
具体的には、 ・商品内容が固まる前に書類を作っている ・仕様変更が関係者間で共有されていない ・誰が説明責任を持つのかが決まっていない
この状態では、どれだけチェックを重ねても、説明できない要素が必ず残ります。
結果として、「形式は合っているのに止まる」書類が繰り返し生まれます。
12. 防ぐために必要なのは「書類の前の整理」
致命的ミスを防ぐために必要なのは、チェック項目を増やすことではありません。
重要なのは、書類を作る前の段階で、どこまで整理できているかです。
最低限、次の点を整理する必要があります。
・商品を第三者に説明できる状態か ・用途が一つに定まっているか ・構成や仕様が確定しているか
これを整理せずに書類を作れば、どれだけ形式を整えても、通関書類としては弱いものになります。
13. まとめ
インボイスとP/Lは「正確」より「説明可能」が重要
インボイス・パッキングリストで起きる致命的ミスは、入力ミスや確認不足ではありません。
その多くは、説明できない状態で書類が作られていることが原因です。
税関が求めているのは、完璧な書式ではなく、一貫した説明です。
書類が、「なぜこの内容なのか」「どういう前提でこの数字になっているのか」 を語れる状態になっていれば、通関トラブルは確実に減らせます。
インボイスとP/Lは、作業書類ではなく、説明資料です。
この認識を持てるかどうかが、通る書類と、止まる書類を分ける最大の分岐点になります。