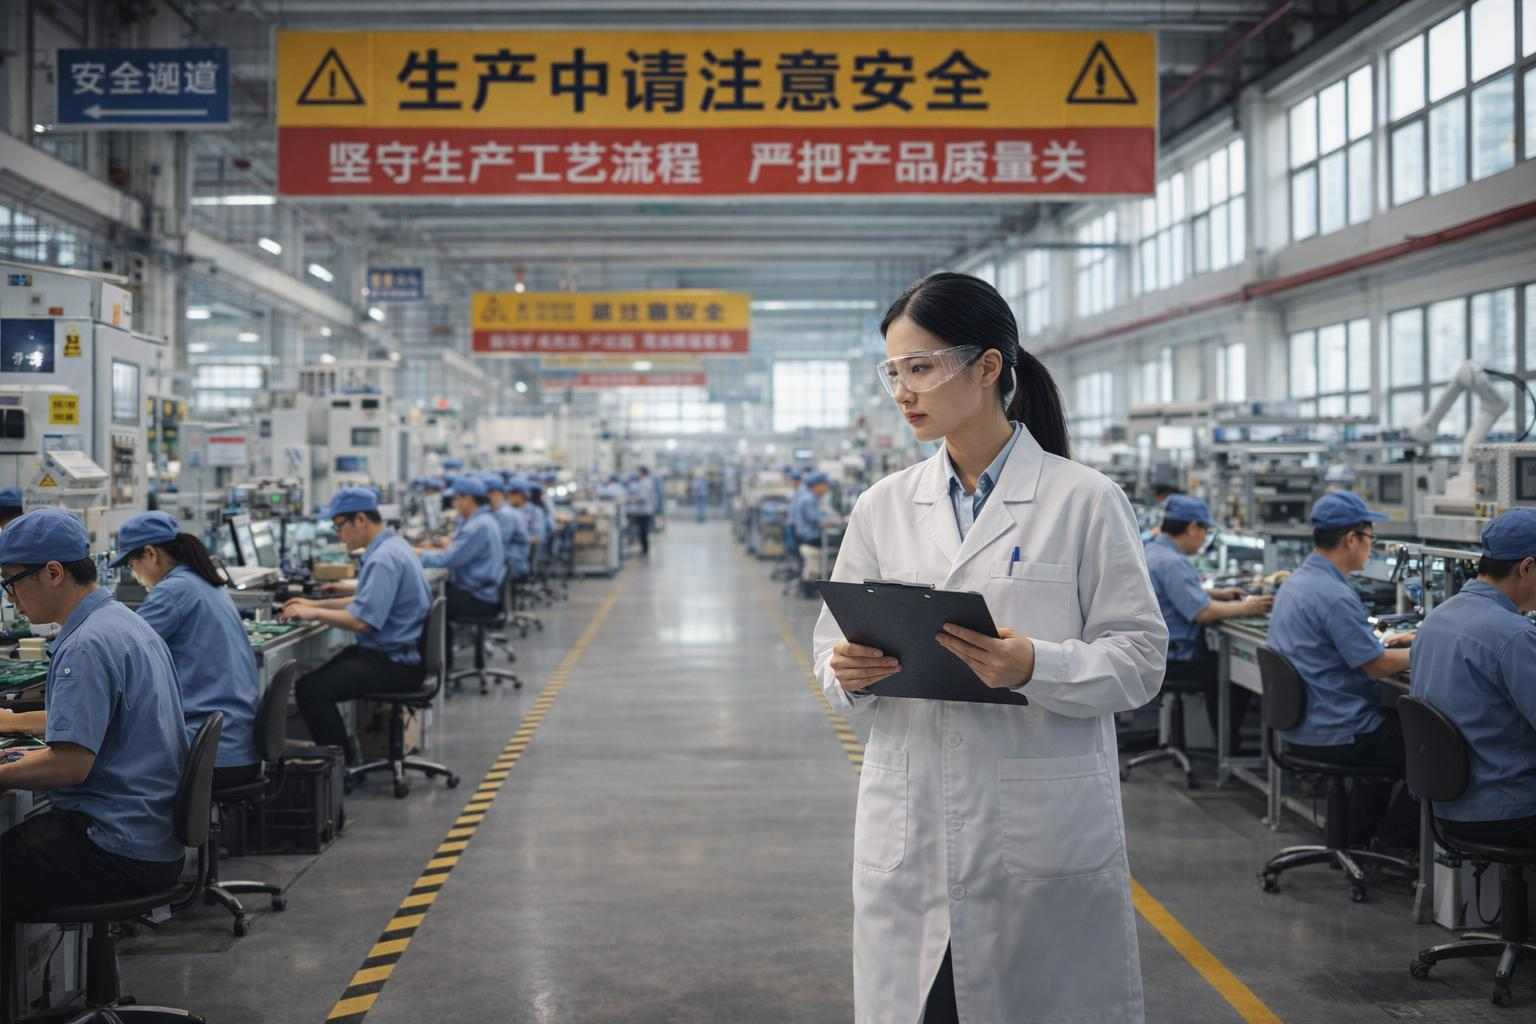
Cuándo conviene realizar una auditoría en una fábrica china
Se considera que una auditoría de fábrica resulta útil, sobre todo cuando los riesgos financieros u operativos derivados de elegir un fabricante inadecuado son elevados. Contribuye a que los compradores puedan confirmar que un proveedor cuenta con las instalaciones y los sistemas necesarios para producir sus productos a un ritmo constante. A pesar de ello, no todas las compras requieren una auditoría completa in situ. El nivel de verificación debe ajustarse al valor del pedido, a la complejidad del producto y a la importancia de la relación con el proveedor. Los puntos que se indican a continuación muestran por qué merecen la pena las auditorías de fábrica.
1. Primeros pedidos de alto valor: realiza una auditoría en la fábrica antes de abonar un anticipo elevado o de lanzarte a producir cantidades sustanciales.
2. Proyectos OEM y ODM: realiza comprobaciones para saber si el fabricante cuenta con el equipamiento, las competencias técnicas y los procesos de producción necesarios para tus productos personalizados.
3. Colaboraciones a largo plazo: evalúe la capacidad de la fábrica para mantener una calidad constante y satisfacer pedidos recurrentes.
4. Capacidad de producción incierta: organice una auditoría en caso de que el proveedor afirme tener una capacidad de producción que usted no pueda confirmar de forma independiente.
5. Productos especializados: Realice comprobaciones para saber si la fábrica cuenta con la maquinaria, los trabajadores cualificados y los sistemas de calidad necesarios para productos con requisitos técnicos específicos.
6. Pequeños pedidos de productos en stock: las comprobaciones básicas de la documentación, la verificación del proveedor y la inspección del producto pueden parecer suficientes a la hora de comprar productos de bajo valor que ya se encuentran en stock.
Qué se comprueba realmente en una auditoría de una fábrica en China
1. Identidad jurídica: se comprueba la licencia de la empresa, la denominación social registrada, el objeto social y, además, si la empresa contratante coincide con la fábrica objeto de la auditoría.
2. Dirección real de producción: esto sirve para garantizar que el auditor visite el lugar de fabricación real, en lugar de una oficina de ventas, una sala de exposición o una empresa comercializadora.
3. Equipamiento y maquinaria: se comprueba si la fábrica posee o controla las máquinas, herramientas, líneas de producción y equipos adecuados destinados a las pruebas.
4. Capacidad de producción: se revisan los registros de producción, los turnos de trabajo, el tamaño de la plantilla, los pedidos existentes y si la fábrica puede cumplir con la cantidad exigida por el comprador y el calendario de entregas.
5. Plantilla: se evalúa el número de empleados, las competencias de los trabajadores y los programas de formación, y se comprueba si se dispone de personal suficiente para el pedido propuesto.
6. Sistemas de gestión de la calidad: examina los controles de entrada de materiales, las inspecciones de producción, los controles de calidad finales, los registros de defectos y los procedimientos de medidas correctivas.
7. Control de materias primas: comprueba cómo la fábrica compra, recibe, almacena, identifica e inspecciona las materias primas antes de que se lleve a cabo el proceso de producción.
8. Producción subcontratada: identifica los procesos realizados por fábricas externas y confirma si se ha informado de los subcontratistas y si estos están debidamente controlados.
9. Registros de producción: revisa los calendarios de fabricación, los documentos de inspección, los registros de mantenimiento y otras pruebas que respalden las declaraciones operativas procedentes de la fábrica.
La auditoría también debe tener en cuenta las necesidades específicas de cada producto. Por ejemplo, un fabricante de muebles puede necesitar maquinaria adecuada para el trabajo de la madera e instalaciones de acabado, mientras que una fábrica de productos electrónicos puede necesitar equipos de montaje y sistemas de pruebas funcionales.
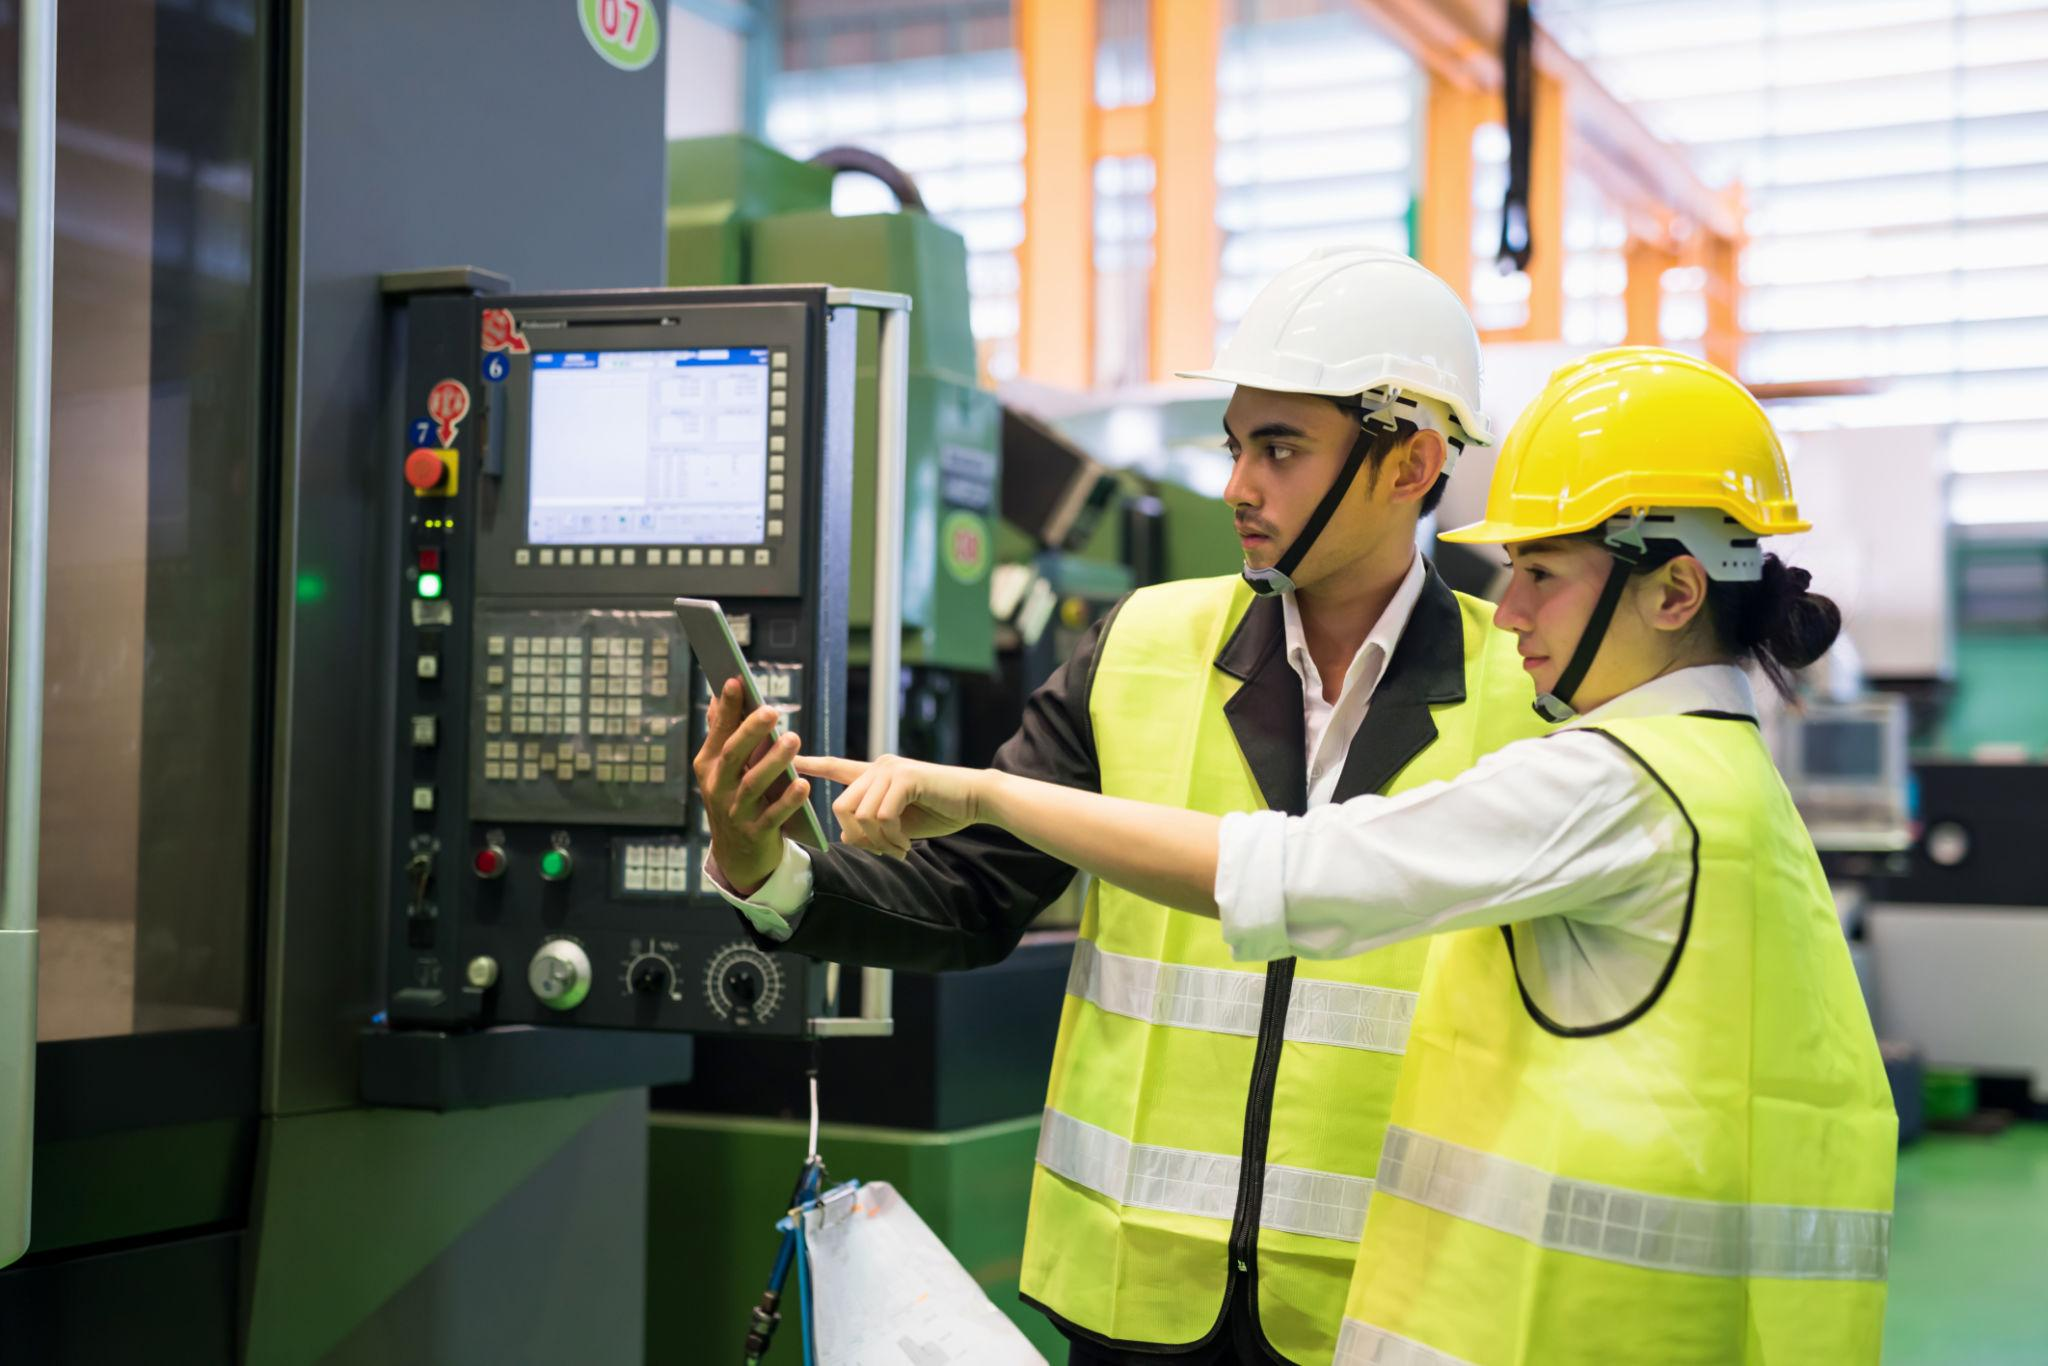
Auditoría de fábrica frente a verificación de proveedores frente a inspección de productos
Los tres tipos de controles que se utilizan durante el proceso de abastecimiento son la verificación de proveedores, las auditorías de fábrica y las inspecciones de productos. Ayudan a los compradores a identificar los diferentes tipos de riesgo y no deben considerarse servicios intercambiables. Recurrir a los controles adecuados en las distintas fases ofrece una protección mayor que depender únicamente de uno de ellos.
| Comprobación | Qué se examina | Objetivo principal |
|---|---|---|
| Verificación documental del proveedor | Registro mercantil, datos de la empresa, información sobre la propiedad, ámbito de actividad y otros registros disponibles | Confirmar con quién está tratando el comprador |
| Auditoría de fábrica in situ | Instalaciones de producción, maquinaria, plantilla, capacidad, sistemas de calidad y subcontratación | Determinar si el proveedor puede fabricar los productos |
| Inspecciones de los productos antes del envío | Productos reales, acabado, cantidad, especificaciones y embalaje | Comprobar si un pedido concreto cumple los requisitos |
Los diferentes riesgos de envío que abordan estos enfoques incluyen:
1. Verificación del proveedor: suele consistir en comprobar los documentos comerciales y los registros disponibles de la empresa antes de proceder a realizar un pedido o a transferir dinero.
2. Auditoría de fábrica: Requiere una visita in situ para comprobar las instalaciones reales del fabricante, los procesos de producción y las capacidades operativas.
3. Inspección previa al envío: se lleva a cabo cuando la mercancía está lista para su envío y permite comprobar si los productos terminados cumplen con las especificaciones y los estándares de calidad acordados.
Cabe señalar que estos servicios no pueden sustituirse entre sí. Una empresa que haya sido verificada puede carecer aún de suficiente capacidad de producción; una fábrica auditada puede seguir produciendo mercancías defectuosas; y una inspección de productos satisfactoria no demuestra necesariamente que el proveedor cuente con sistemas de producción fiables a largo plazo.
El coste de una auditoría de fábrica en China
Los precios de las auditorías de fábrica dependen del número de días-auditor necesarios, del alcance de la inspección y de la ubicación de la fábrica. Un día puede ser suficiente para una auditoría básica de fabricación; sin embargo, unas instalaciones más grandes o una evaluación técnica más detallada pueden requerir más tiempo. Los compradores también deben comprobar si el presupuesto incluye el transporte, la elaboración de informes y cualquier evaluación especializada. Comparar únicamente la tarifa diaria anunciada puede resultar engañoso si se excluyen gastos importantes.
Comprender la tarificación por día-auditor
Muchas empresas de inspección cobran por día-auditor, lo que significa que el coste se calcula en función del número de auditores y de los días necesarios para completar el encargo. Por ejemplo, una auditoría de un día en la que solo participe un auditor se cobra generalmente como un día-auditor. Una evaluación más exhaustiva que pudiera requerir dos auditores durante dos días supondría cuatro días-auditor.
Factores que influyen en el precio
1. Alcance de la auditoría: una auditoría general de fabricación puede costar menos que una evaluación detallada del cumplimiento técnico, medioambiental o social.
2. Tamaño de la fábrica: Las instalaciones más grandes que cuentan con varias líneas de producción pueden requerir más tiempo de inspección.
3. Ubicación de la fábrica: Desplazarse a zonas de fabricación remotas puede suponer un aumento de los gastos de transporte y alojamiento.
4. Requisitos de especialización: Las auditorías que impliquen maquinaria especializada, procesos técnicos o normas específicas del sector también pueden requerir auditores con experiencia.
5. Requisitos de presentación de informes: Los informes detallados, las pruebas adicionales y las evaluaciones de seguimiento también pueden influir en el presupuesto final.
Precio de auditoría publicado por V-Trust
V-Trust publica que su servicio estándar de auditoría de fábricas tiene un precio de 398 dólares estadounidenses por día-auditor. Su oferta publicada describe el precio como «todo incluido» en los principales clústeres industriales de Asia y especifica que incluye:
1. Gastos de desplazamiento del auditor.
2. Auditorías durante el fin de semana sin cargos adicionales.
3. Auditores a tiempo completo con experiencia.
4. Un informe de auditoría detallado emitido en un plazo de dos días.
5. Asesoramiento antes y después de la auditoría.
Cabe señalar también que se trata de la tarifa anunciada por V-Trust, no de un precio estándar que cobren todas las empresas de inspección. Los compradores deben confirmar directamente con el proveedor la ubicación correspondiente, el alcance de la auditoría, el número de días de trabajo de los auditores y cualquier requisito adicional antes de realizar la reserva.
Solicita un presupuesto completo
Antes de confirmar una auditoría, pida al proveedor del servicio que le indique el coste total y lo que este incluye. El presupuesto debe especificar claramente el tipo de auditoría, el número de días-auditor, los gastos de desplazamiento, las tarifas de elaboración de informes y cualquier servicio especializado adicional.
Cómo elegir y contratar un servicio fiable de auditoría de fábricas
Cómo comparar proveedores de auditorías independientes
1. Comprueba la experiencia del proveedor en la realización de auditorías de fábrica en China.
2. Asegúrese de que sus auditores tengan experiencia con su categoría de productos y sus procesos de fabricación.
3. Pregunte si la empresa cuenta con auditores a tiempo completo o con contratistas externos.
4. Comprueba las cualificaciones profesionales y acreditaciones importantes para el tipo de auditoría que se necesita.
5. Confirme que el proveedor no mantiene ninguna relación financiera con la fábrica que pueda afectar a su independencia.
Revisa el alcance de la auditoría y los informes de muestra
1. Solicite un informe de muestra para comprender cómo se presentan los resultados, las pruebas, las fotografías y las recomendaciones.
2. Asegúrese de confirmar que la auditoría abarca la identidad jurídica, las instalaciones de producción, la capacidad, el equipamiento, la plantilla y la gestión de la calidad.
3. Pregunte si el auditor comprobará el control de las materias primas y la producción subcontratada.
4. Averigüe si se pueden añadir a la lista de comprobación requisitos técnicos específicos del producto.
5. Compruebe si el informe incluye un resumen claro de los riesgos y las medidas correctivas.
6. Asegúrese de que la auditoría se lleva a cabo realmente in situ
El proveedor de servicios debe aportar pruebas de que su auditor visitó la fábrica. Los compradores pueden solicitar fotografías fechadas de las zonas de producción, la maquinaria, la señalización de la empresa y los registros pertinentes. El informe final debe identificar la ubicación auditada, la fecha de la visita, el alcance de la auditoría y las conclusiones. Una revisión de documentos o una evaluación de proveedores en línea no tiene por qué presentarse necesariamente como una auditoría de fábrica in situ completada.
Facilite la información necesaria antes de programar la auditoría
El comprador debe facilitar a la empresa auditora información suficiente para identificar la fábrica correcta y comprender qué es lo que hay que comprobar. A continuación se detallan los datos que es necesario facilitar.
Información sobre el producto
1. Nombre y categoría del producto.
2. Especificaciones del producto, planos o requisitos técnicos.
3. Cantidad prevista del pedido y calendario de producción.
4. Procesos de fabricación especiales o equipos necesarios.
5. Normas de calidad y certificaciones relevantes para el producto.
Información sobre la fábrica
1. Denominación social y nombre comercial.
2. Dirección de la fábrica y datos de contacto.
3. Licencia comercial, si se dispone de ella.
4. Persona de contacto del proveedor.
5. Capacidad de producción prevista y compromisos de entrega.
6. Subcontratistas conocidos o procesos externalizados.
Acordar los detalles de la auditoría
Antes de que se lleve a cabo la visita, debe confirmar la fecha de la auditoría, su duración, su alcance, el precio, el plazo de entrega del informe y las modalidades de comunicación. Pregunte al proveedor cómo se comunicarán los hallazgos urgentes y si se pueden acordar medidas para una visita de seguimiento en caso de que la fábrica no cumpla con requisitos importantes.
Cómo leer un informe de auditoría de fábrica antes de realizar un pedido
Un informe de auditoría debería ayudar a los compradores a decidir si un fabricante es adecuado para el pedido previsto o no. No basta con fijarse en la puntuación global o en una declaración general de que la fábrica ha superado la auditoría. Los compradores también deben examinar los resultados concretos, las imágenes que los respaldan, los registros de producción y las deficiencias detectadas. Se debe prestar especial atención a los aspectos que puedan afectar a la capacidad de producción, la calidad del producto, los plazos de entrega o el control sobre la fabricación.
Comprueba si la fábrica cuenta con suficiente capacidad de producción
Compara la producción real de la fábrica con la cantidad y el plazo de entrega que necesitas.
Entre las señales de alerta se incluyen:
1. Líneas de producción que no pueden gestionar el volumen de pedidos necesario.
2. Una plantilla demasiado reducida para el calendario de producción previsto.
3. Pedidos pendientes que dejan poca capacidad para nuevos trabajos.
4. Registros de producción que no respaldan la producción declarada por el proveedor.
5. Paradas de los equipos u otros problemas operativos que puedan provocar retrasos en el proceso de producción.
Identificar equipos inadecuados o insuficientes
Comprueba si la maquinaria observada durante la auditoría puede fabricar tu producto específico con el nivel de calidad exigido.
Entre los indicios de alerta se incluyen:
1. Falta de equipos necesarios para etapas importantes de la producción.
2. Maquinaria antigua o en mal estado que afecta al rendimiento o a la uniformidad.
3. Equipos de ensayo inadecuados para la categoría de producto.
4. Procesos de producción que dependen en gran medida del trabajo manual cuando se necesitaría maquinaria.
5. Equipos que se comparten con otras instalaciones sin acuerdos claros sobre su programación.
Evaluar la solidez del sistema de gestión de la calidad
Una fábrica debe contar con procedimientos documentados para el control de materiales, la supervisión de la producción, la identificación de defectos y la aprobación de los productos terminados.
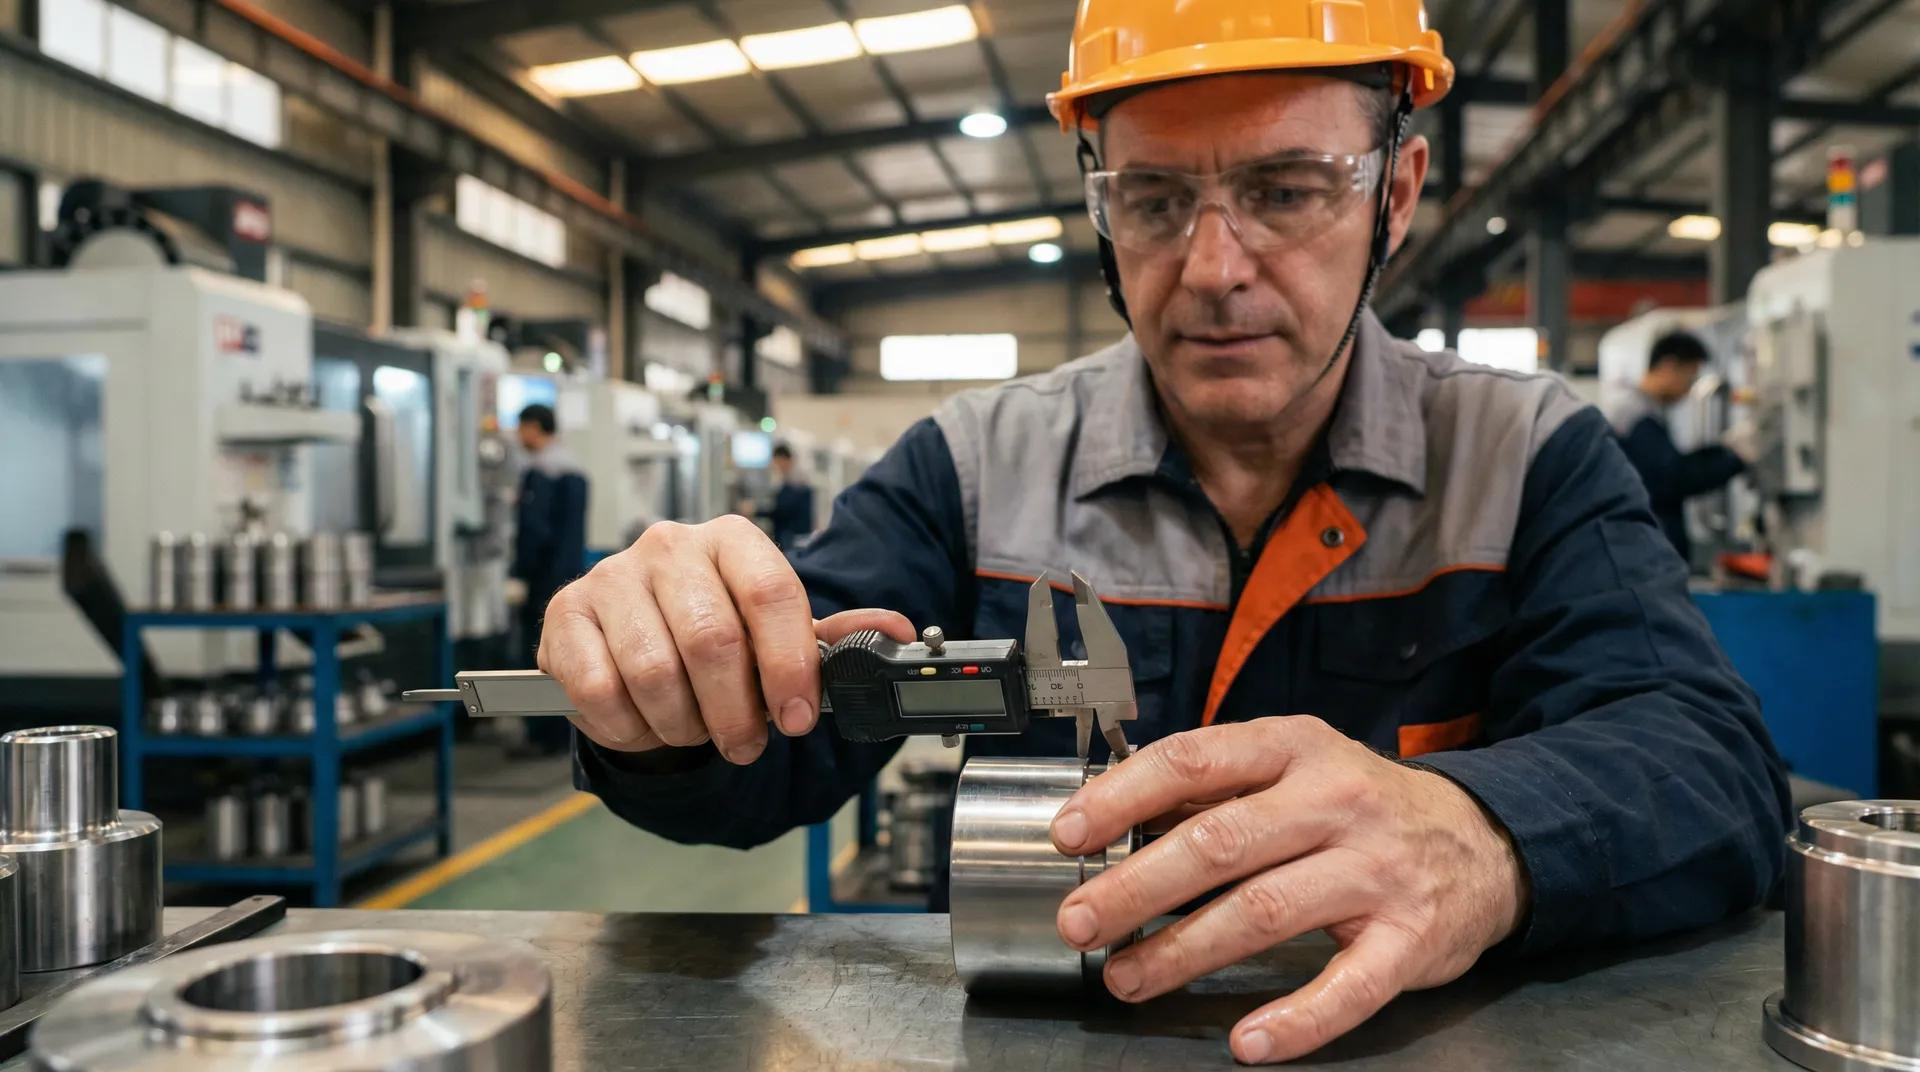
Entre los indicios de alerta se incluyen:
1. Ausencia de un proceso claro de inspección a la entrada de las materias primas.
2. Falta de registros de inspección de la producción.
3. Ausencia de un procedimiento documentado para gestionar los productos defectuosos.
4. Equipos de ensayo en mal estado o sin calibrar.
5. No hay pruebas de que se hayan investigado y corregido problemas de calidad anteriores.
Busca si hay producción subcontratada no revelada
Algunos proveedores subcontratan parte o la totalidad de su fabricación a otras fábricas. Esto puede afectar en ocasiones al control de calidad, a los plazos de entrega, a la confidencialidad y a la uniformidad del producto. Averigüe si el informe identifica los procesos subcontratados, los nombres o las ubicaciones de los subcontratistas y cómo supervisa el proveedor principal su trabajo.
Decida si seguir adelante, solicitar medidas correctivas o rechazar al proveedor
No todos los hallazgos de la auditoría implican que la fábrica deba ser rechazada. La decisión debe depender de la gravedad del problema y de si el proveedor puede corregirlo antes de que comience la producción.
| Conclusión de la auditoría | Medida recomendada |
|---|---|
| Instalaciones sólidas, equipamiento adecuado, capacidad suficiente y controles de calidad eficaces | Seguir adelante con el pedido, sujeto a las inspecciones habituales del producto y a los controles contractuales |
| Pequeñas deficiencias en la documentación o deficiencias operativas manejables | Solicitar medidas correctivas y pruebas que las respalden |
| Escasez de equipamiento o de personal que podría afectar a la entrega | Retrasar el pedido hasta que la fábrica demuestre tener capacidad suficiente |
| Gestión de la calidad deficiente o defectos repetidos sin resolver | Exigir medidas correctivas y una verificación de seguimiento antes de la producción |
| Información falsa sobre la empresa, datos engañosos sobre la fábrica o subcontratación no revelada | Considerar la posibilidad de rechazar al proveedor |
| Grave incapacidad para cumplir las especificaciones del producto o los requisitos de producción | Rechazar al proveedor si los problemas no pueden corregirse de forma fiable |
Solicitar medidas correctivas y una verificación de seguimiento
Cuando el informe ponga de manifiesto problemas que puedan corregirse, pida a la fábrica que presente un plan de medidas correctivas por escrito. En él deben figurar cada uno de los problemas, las medidas necesarias, la persona responsable y la fecha prevista de finalización.
Conclusión
En conclusión, una auditoría de fábrica es una herramienta eficaz que ayuda a los compradores a determinar si un fabricante chino cuenta con las instalaciones, el equipamiento, la mano de obra y los sistemas de calidad necesarios para cumplir eficazmente con un pedido. Resulta especialmente útil en el caso de compras de alto valor, producciones a medida y relaciones a largo plazo con los proveedores. No obstante, una auditoría debe formar parte de un proceso de selección de proveedores más amplio. Verifique la identidad comercial del proveedor, inspeccione la fábrica cuando sea necesario y organice inspecciones de los productos antes del envío. Cada comprobación aborda un riesgo diferente.
Y lo más importante: revise los resultados reales de la auditoría antes de realizar un pedido. En caso de que la fábrica presente graves problemas de capacidad, equipamiento o gestión de la calidad, estos deben resolverse antes de asumir un compromiso financiero. Elegir un fabricante basándose en capacidades verificadas, en lugar de en promesas, puede reducir los riesgos de producción y crear una relación de suministro más fiable.
Artículos relacionados
Todos los artículosAgentes de dropshipping en China para Shopify: abastecimiento, gestión de pedidos y guía de costes
Preparación de productos para Amazon FBA en China: una guía completa para preparar productos para Amazon
Mercados mayoristas de China por producto: dónde adquirir ropa, productos electrónicos, juguetes y mucho más
Cómo elegir un agente de abastecimiento para el modelo A1688: tarifas, control de calidad y envío